なぜ日本ではいまも現金がよく使われるの?
治安の良さ、低金利、店の手数料負担。日本の「現金好き」には理由がありますが、実はここ数年で大きく変わりつつあります。
ざっくり言うと
日本では、現金を持ち歩いたり家に置いたりしても盗まれるリスクが比較的低く、長く続いた低金利で銀行に預けてもほとんど利息がつかなかったことなどから、現金が根強く好まれてきました。店側にとっても、キャッシュレス決済の手数料や機器の費用が導入のハードルになってきました。
ただし状況は急速に変わっていて、経済産業省の集計では、支払いに占めるキャッシュレスの割合は2024年に4割を超えました。「現金しか使えない国」というイメージは、少し古くなりつつあります。
数字で見る「現金大国」
日本銀行が2017年に公表したリポートを報じた日本経済新聞によると、世の中に出回っている現金(お札と硬貨)の量は、2015年末時点で名目GDP(国内総生産)の19.4%にあたりました。ユーロ圏の10.6%、米国の7.9%、英国の3.7%と比べても突出した水準です。財務省が2023年にまとめた資料でも、日本は主要国に比べて通貨流通高の対名目GDP比が高いと整理されています。
おもしろいのは、カードを持っていないわけではないことです。同じ日銀のリポートでは、クレジットカードやデビットカード、電子マネーなどの保有枚数は1人平均7.7枚で、米国の4.1枚より多いとされました。ポイントや割引のためにカードを何枚も持ちつつ、実際の支払いは現金、という人が多かったわけです。銀行口座がないから現金を使う、というわけでもありません。財務省の資料が紹介する全国銀行協会の調査では、日本の居住者の99%超がいずれかの金融機関に預貯金口座を持っているとされています。
現金が好まれてきた理由
日銀が挙げた要因のひとつが「タンス預金」(銀行に預けず自宅に置いてあるお金)です。日本は比較的治安が良く、現金を手元に置いても盗難のリスクが低いこと、そして低金利が長く続き、預金しても利息がほとんど得られなかったことが背景にあるとみられています。
使う人の気持ちの面もあります。日本銀行大阪支店が2026年2月にまとめたリポートでは、NIRA総合研究開発機構の調査をもとに、「できるだけ現金で払いたい」人の理由として「現金以外で払う必要がないから」「セキュリティや紛失・盗難が不安だから」「使いすぎてしまうから」といった声を紹介しています。現金なら残高が目に見えて安心、という感覚です。
また、日銀は2008年にも、使われないまま家庭などに眠っている一万円札が2007年平均で30兆円にのぼると推計しています。その後もお札の発行残高が経済成長を上回るペースで増えたことから、日銀はタンス預金が「さらに増加している可能性が高い」とみていました。現金は支払いの道具であると同時に、貯金の手段としても使われてきたのです。
店側の事情も見逃せません。同じリポートでは、事業者から、決済手数料に加えてPOSレジの改修や機器の保守費用がかさむという声が紹介されています。決済手段の種類が多すぎて、どれに対応すればいいのか分かりにくいという課題も指摘されています。すでに導入が一巡した地域では、まだ対応していない店は、キャッシュレスを使いたい客が限られているためメリットが薄い、という見方も紹介されています。一方で、関西ではポイント還元に敏感な客から「なぜこの店では使えないのか」と声が上がり、それをきっかけに導入する店も多いそうです。
実はここ数年で大きく変わった
政府は2018年に「キャッシュレス・ビジョン」を打ち出し、2025年までにキャッシュレス決済の比率を4割程度にする目標を掲げました。消費税増税時のポイント還元事業やマイナポイント事業などの後押しもあり、経済産業省によると2024年の比率は42.8%と、目標を前倒しで達成しました。内訳はクレジットカードが8割以上を占め、スマホで二次元コードを読み取る「コード決済」も約1割まで伸びています。
経済産業省は2025年分から、持ち家の「帰属家賃」(実際には支払われない家賃を計算上の支出とみなしたもの)を分母から外した新しい国内指標を使い始め、2025年の比率は58.0%と発表しました。指標の定義が変わったため単純比較はできませんが、次の目標として2030年に65%を掲げています。
日銀大阪支店のリポートによると、訪日外国人の増加やコロナ禍で非接触の支払いへの関心が高まったことも普及を後押ししました。大阪府内で新しく開店する飲食店は、ほぼすべてが何らかのキャッシュレス決済に対応しているという声も紹介されています。2025年の大阪・関西万博では、会場内で現金を一切扱わない運営が行われました。73種類もの決済手段が用意され、運営側からは、現金がないことで大勢の客をさばけ、閉店後のレジ締めが圧倒的に早くなったという声が紹介されています。
新しい指標で見た2025年のキャッシュレス決済の内訳は、クレジットカードが82.7%、コード決済が10.2%、電子マネーが3.7%、デビットカードが3.4%です。日本では「キャッシュレス=クレジットカード」という面が今も強く、スマホ決済は伸びているとはいえ全体の1割ほどにとどまっています。
旅行者・新しく住む人が戸惑うところ
キャッシュレスが広がったとはいえ、「どこでも同じように使える」わけではない点に注意が必要です。日銀大阪支店のリポートも、消費者はその店が導入している決済手段しか使えず、現金のようにどこでも同じようには使えないことを課題に挙げています。カードは使えるのにコード決済は使えない、あるいはその逆、という店もあります。
また、手数料負担を避けて手数料率が比較的低いコード決済だけを導入する店も多いとされ、海外発行のクレジットカードが使えない場面もありえます。小さな個人店や、客のキャッシュレス需要が少ない店では、今も現金のみのところがあります。
地域による差もあります。日銀大阪支店のリポートが総務省の全国家計構造調査をもとにまとめた数字では、1世帯あたりの支出に占めるキャッシュレス決済の割合(2024年)は、関東の平均が39.4%、関西が36.8%だったのに対し、それ以外の地域の平均は31.9%でした。どの地域も5年前より上がっていますが、大都市を離れるほど現金の出番は多くなると考えておくとよいでしょう。
ヒント
- キャッシュレスが主流になりつつありますが、念のため数千円から1万円程度の現金を持っておくと安心です。
- 店の入口やレジ横に貼られている、使える決済手段のマークを先に確認しましょう。
- 交通系ICカード(Suicaなど)は電車・バスだけでなくコンビニや自販機でも使え、少額の支払いに便利です。
- 日本に住むなら、銀行口座と日本のクレジットカードやコード決済アプリを用意すると、ポイント還元も受けられます。
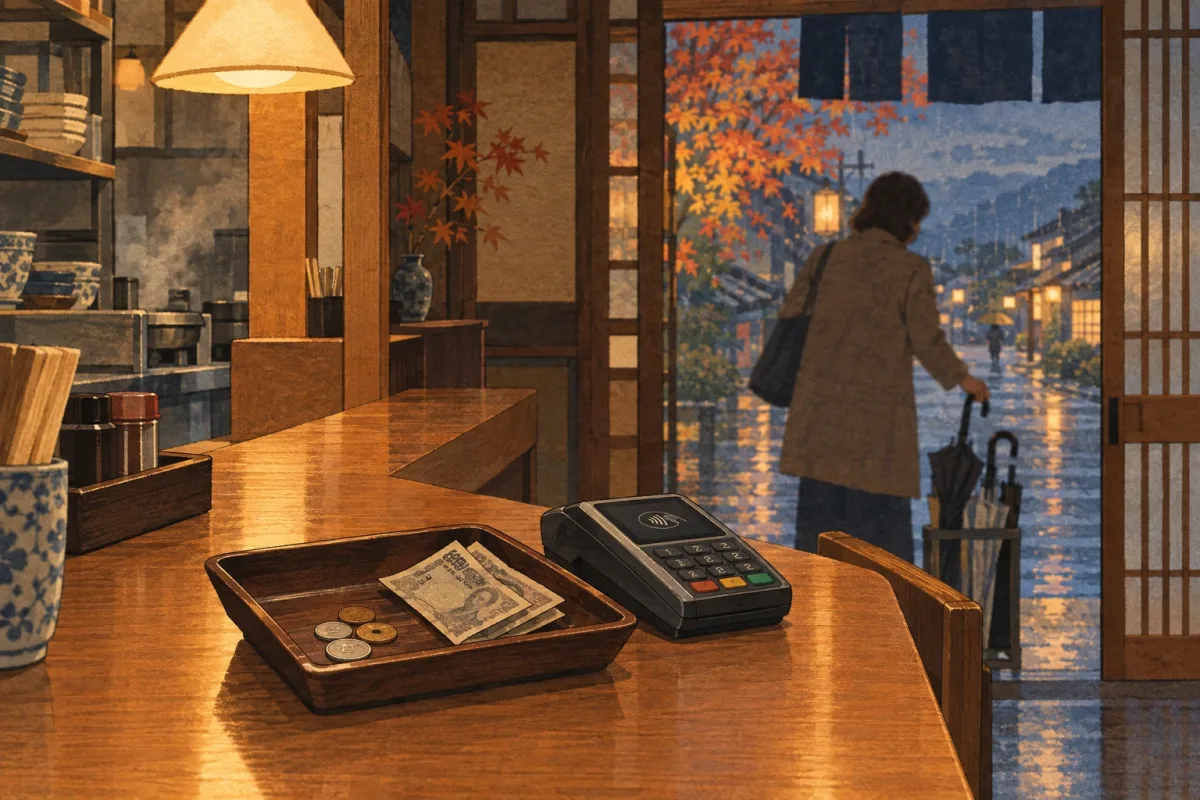
- 現金を使うときは、レジの小さなトレー(カルトン)にお金を置くのが一般的です。